Fehlerhafte Rechnung korrigieren: Rechnungsberichtigung und Stornorechnung richtig einsetzen
Falscher Steuersatz, fehlende UID oder falscher Empfänger: So korrigieren Sie eine fehlerhafte Rechnung umsatzsteuerlich korrekt – mit Berichtigung oder …
Das Archiv aller Meldungen zum österreichischen Abgabenrecht.
Seite 2 von 18
Falscher Steuersatz, fehlende UID oder falscher Empfänger: So korrigieren Sie eine fehlerhafte Rechnung umsatzsteuerlich korrekt – mit Berichtigung oder …
Ab 1. Oktober 2026 können Kundinnen und Kunden den Kassenbeleg direkt vom Bildschirm scannen – etwa per QR-Code.
Bei Anzahlungen entsteht die Umsatzsteuer schon mit der Vereinnahmung – und in der Schlussrechnung lauert die Doppelbesteuerungsfalle.
Beim Übergang der Steuerschuld wird ohne Umsatzsteuer fakturiert – dafür braucht die Rechnung besondere Pflichtangaben.
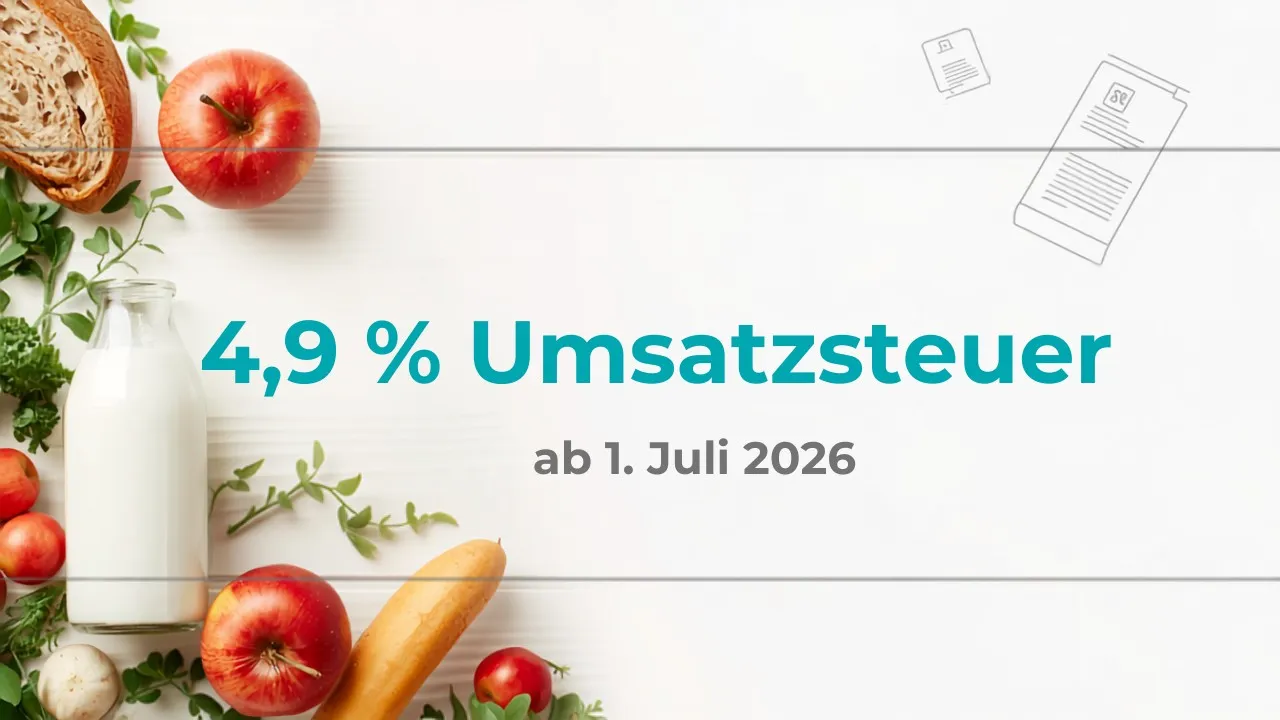
Ab 1. Juli 2026 gilt für Grundnahrungsmittel der neue USt-Satz von 4,9 %. So stellen Sie Rechnungen, Kassensysteme und Belege korrekt um – inklusive …
Die EU-Reform „VAT in the Digital Age“ macht strukturierte E-Rechnungen ab Juli 2030 im grenzüberschreitenden B2B-Handel zur Pflicht.
Für Rechnungen bis 400 Euro brutto gelten vereinfachte Pflichtangaben. Was eine Kleinbetragsrechnung enthalten muss – und was entfallen kann.
Ob die Umsatzsteuer beim Verkauf oder erst bei Einlösung anfällt, hängt von der Gutscheinart ab.
Kleinunternehmer weisen keine Umsatzsteuer aus – müssen aber auf die Steuerbefreiung hinweisen. Was auf eine korrekte Kleinunternehmer-Rechnung gehört.
Eine E-Rechnung ist mehr als ein PDF: Sie ist ein strukturierter, maschinenlesbarer Datensatz nach EN 16931. Was den Unterschied ausmacht und warum er zählt.
Fehlende Pflichtangaben kosten den Vorsteuerabzug. Welche Rechnungsmerkmale nach dem UStG erforderlich sind – und wo Erleichterungen gelten.
Nach einem EuGH-Urteil schuldet man eine zu hoch ausgewiesene Umsatzsteuer auf Rechnungen an Endverbraucher nicht mehr.